PLF 2027: Lekjaa annonce l’exonération de l’IR pour les salaires de moins de 10.000 DH
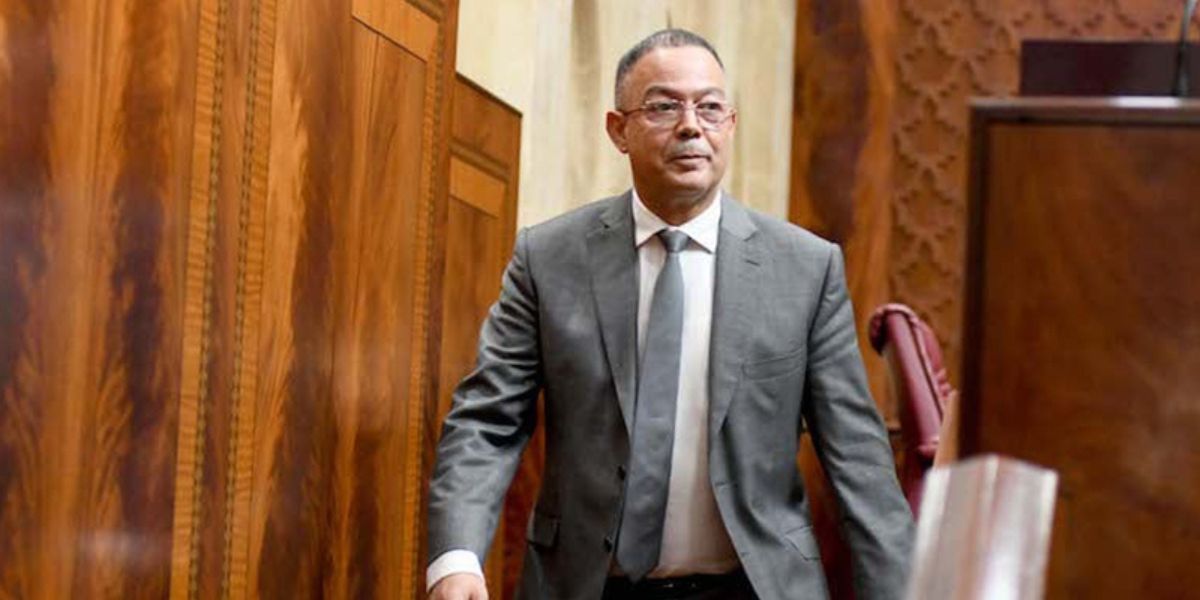
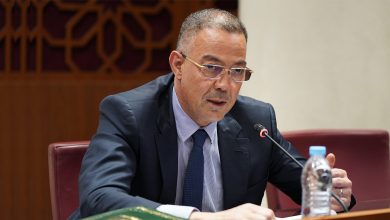
Les salariés percevant un salaire mensuel net inférieur à 10.000 dirhams devraient être exonérés de l’impôt sur le revenu (IR) à compter du 1er janvier 2027. C’est l’une des principales mesures annoncées par Fouzi Lekjaa, ministre délégué chargé du Budget, lors de la présentation du projet de loi de finances (PLF) 2027 devant le Parlement.
Selon le responsable gouvernemental, cette réforme vise à améliorer les revenus des salariés et à renforcer leur pouvoir d’achat. Elle devrait porter à 87 % la proportion des contribuables exonérés de l’impôt sur le revenu, contre 13 % qui continueraient à y être assujettis.
Le gain mensuel devrait atteindre environ 500 dirhams pour la majorité des salariés concernés. Pour les finances publiques, le coût de cette mesure est estimé à 5,5 milliards de dirhams au titre de l’année 2027.
Des gains plus importants à l’horizon 2031
La réforme de l’impôt sur le revenu doit se poursuivre progressivement au cours des prochaines années. Fouzi Lekjaa a ainsi présenté des projections de gains mensuels pouvant atteindre 1.186 dirhams pour un salarié percevant 11.800 dirhams par mois et 3.079 dirhams pour une rémunération mensuelle de 18.700 dirhams, à l’horizon 2031.
Ces montants s’inscrivent dans la trajectoire pluriannuelle de la réforme présentée par le gouvernement. Ils traduisent la volonté affichée d’alléger la charge fiscale pesant sur les revenus salariaux, selon les modalités et le calendrier prévus.
Pourquoi la baisse du taux marginal sera progressive
Concernant la réduction du taux marginal de l’impôt sur le revenu appliqué à la dernière tranche, de 37 % à 30 %, le ministre a expliqué que le gouvernement privilégiait une approche progressive afin de préserver les équilibres du système fiscal.
Fouzi Lekjaa a notamment évoqué l’articulation entre l’impôt sur les sociétés (IS) et l’impôt sur le revenu. Les entreprises dont le chiffre d’affaires est inférieur à 100 millions de dirhams sont soumises à un taux d’IS de 20 %. En tenant compte de la taxation de 10 % sur la distribution des dividendes, le taux effectif global atteint, selon ses explications, environ 28 %.
Dans ce contexte, une réduction trop rapide du taux marginal de l’IR à 20 % pourrait inciter certains contribuables à privilégier le régime de l’impôt sur le revenu plutôt que celui de l’impôt sur les sociétés.
Le gouvernement entend ainsi examiner les aspects techniques liés à cette articulation avant de poursuivre la baisse des taux. L’objectif est de mener la réforme de la fiscalité des revenus tout en limitant les risques d’arbitrage entre les différents régimes d’imposition.